تكنولوجيا
ما وراء واجهة تطبيق "جمعة": فجوة تقنية وسياسات تشغيلية خارج الزمن
بين الوعود التسويقية البراقة التي تروج لسهولة التسوق بضغطة زر، والواقع التقني المأزوم الذي يصطدم به المستهلك، يقف تطبيق "جمعة" في منطقة رمادية تثير التساؤلات. فرغم محاولات المنصة المستمرة لحجز مساحة لها في سوق التجارة الإلكترونية المزدحم، إلا أن التجربة الفعلية تكشف عن فجوة واسعة بين الطموح التجاري والجاهزية البرمجية واللوجستية.
اقرأ المزيد
تسوق رقمي مع وقف التنفيذ: كيف تحولت منصة طماطة إلى فخ لإلغاء الطلبات؟
شهد سوق التجارة الإلكترونية في العراق نمواً متسارعاً خلال السنوات الأخيرة، وبرز تطبيق طماطة كأحد المنصات المحلية الاستراتيجية التي حاولت تقديم تجربة تسوق متكاملة مصممة خصيصاً للمستهلك العراقي. انطلق التطبيق في عام 2019 برؤية طموحة تهدف إلى توفير منصة شاملة تجمع بين آلاف المنتجات والخدمات المتطورة، مما أتاح له حجز مكانة متقدمة في السوق ومع توسع قاعدة مستخدميه، تبلورت تجربة استخدام التطبيق لتكشف عن مجموعة من نقاط القوة المتميزة، إلى جانب بعض التحديات التشغيلية الصادمة التي تفرضها طبيعة السوق الرقمي الناشئ في العراق.
اقرأ المزيد
محفظة "القاصة" الرقمية: قراءة في الأداء التشغيلي وتحديات التوسع في السوق العراقي
تواصل منظومة الدفع الإلكتروني في العراق استقطاب تطبيقات ومحافظ رقمية جديدة تسعى إلى حجز موقع لها ضمن خريطة الشمول المالي التي يرعاها البنك المركزي العراقي وفي هذا السياق تبرز محفظة "القاصة" (Al-Qaseh Wallet)، التابعة لشركة القاصة للخدمات المالية والدفع الإلكتروني، كواحدة من المحافظ الرقمية المعتمدة رسمياً والتي تُقدّم حلولاً مالية موجهة للأفراد والأعمال على حد سواء.
اقرأ المزيد
تطبيق المصرف الأهلي العراقي(NBI) بين التميز التقني والعقبات التشغيلية: قراءة نقدية في التجربة الرقمية للمصرف
تشهد الساحة المالية في العراق حراكا متسارعا نحو الرقمنة حيث تسعى المصارف الخاصة إلى إعادة صياغة علاقتها بالعميل الذي أنهكته طويلا المعاملات الورقية والروتين التقليدي وفي هذا السياق يبرز تطبيق المصرف الأهلي العراقي كأحد أبرز الحلول الرقمية المطروحة في السوق، لكن بعيدا عن صخب الحملات الإعلانية، هل نجح التطبيق فعلا في تقديم تجربة مصرفية سلسة وموثوقة تغني عن زيارة الفرع، أم أنه ما زال يتعثر بين طموح التكنولوجيا وعقبات الواقع التشغيلي؟
اقرأ المزيد
تطبيق ’’التعاون’’ هل ينتهي طموح التسوق الرقمي عند شباك "الدفع كاش"؟
تطبيق ’’التعاون’’ هل ينتهي طموح التسوق الرقمي عند شباك "الدفع كاش"؟ تشهد تجارة التجزئة في العراق تحولاً ملموساً نحو الاعتماد على منصات التسوق الرقمي وتطبيقات الهواتف الذكية، حيث تسعى العلامات التجارية الكبرى إلى نقل تجربة الشراء التقليدية إلى المساحة الرقمية لتلبية احتياجات المستهلكين بشكل أسرع وأكثر مرونة. وتبرز سلسلة التعاون هايبرماركت في العاصمة بغداد كإحدى العلامات الرائدة التي اتخذت هذه الخطوة عبر إطلاق تطبيقها الخاص للطلب والتوصيل المنزلي، محاولة الاستفادة من قاعدة زبائنها الواسعة وانتشار فروعها في مناطق حيوية مختلفة. ومع ذلك، تشير تجربة المستخدمين اليومية إلى وجود مجموعة من الفجوات والتحديات التقنية والتشغيلية التي تقف حائلاً أمام تقديم تجربة تسوق رقمية متكاملة وسلسة.
اقرأ المزيد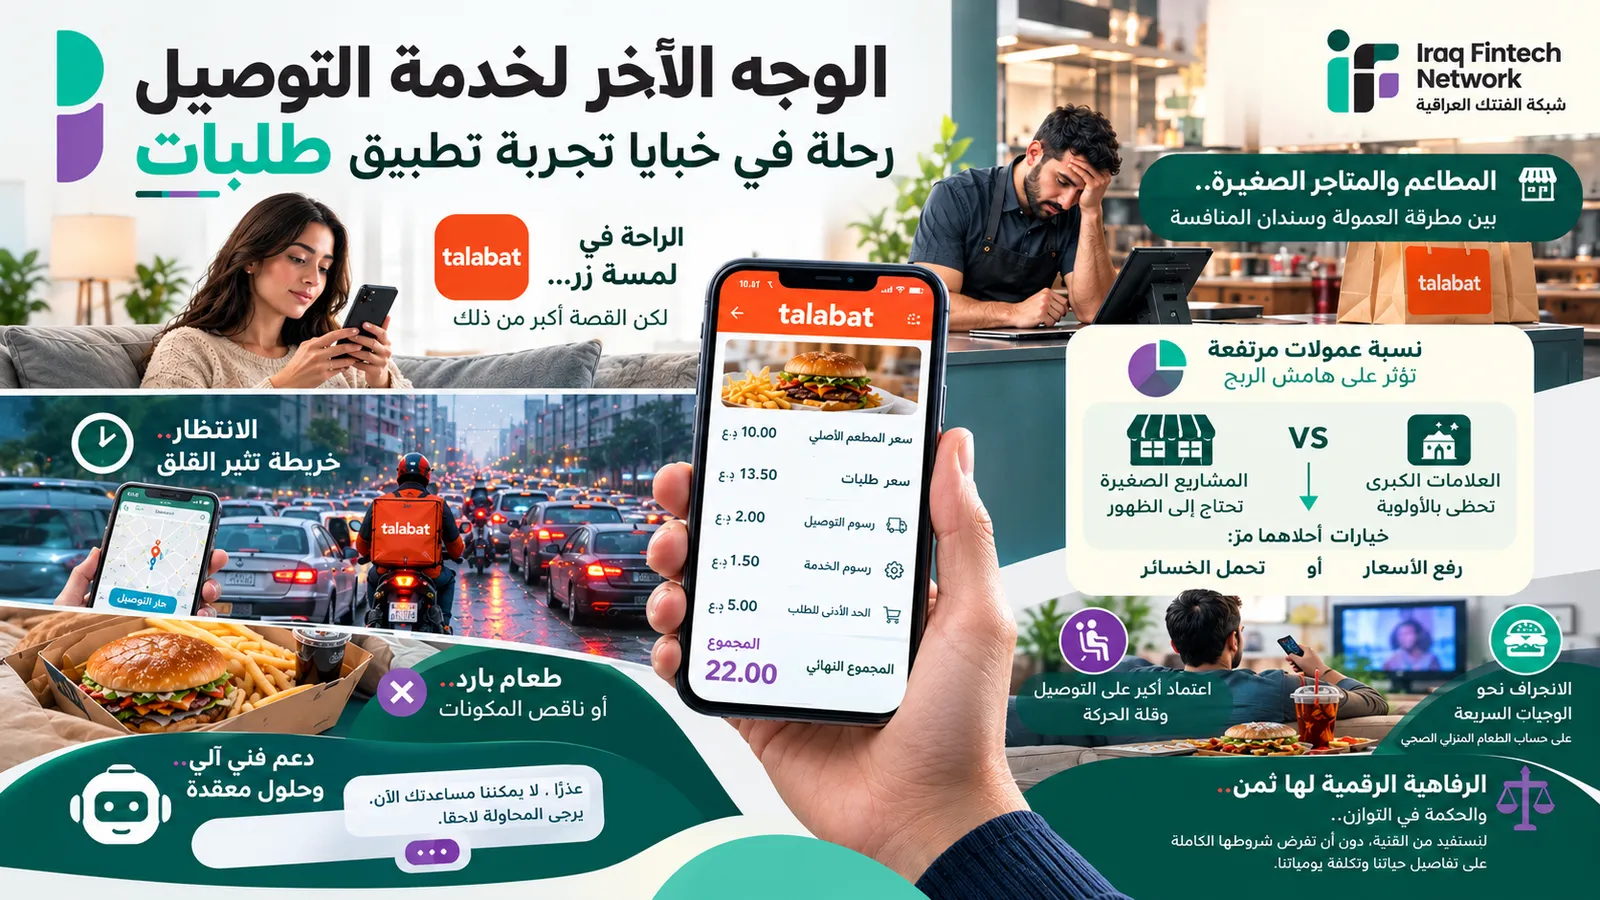
الوجه الآخر لخدمة التوصيل: رحلة في خبايا تجربة تطبيق طلبات
في عصر السرعة والرقمنة، تحول الضغط على شاشة الهاتف الذكي لطلب وجبة طعام إلى طقس يومي معتاد لدى الملايين. ومن بين المنصات التي تصدرت المشهد، يبرز تطبيق طلبات (Talabat) كاسم تجاري يختصر مفهوم التوصيل السريع. غير أن هذه التجربة السلسة التي تبدأ بلمسة زر وتنتهي بقرع باب المنزل، تخفي وراء كواليسها حكاية أخرى مليئة بالتحديات والتعقيدات التي تواجه كلاً من المستهلك وأصحاب الأعمال.
اقرأ المزيد
"تم إجراء اللازم".. اختبار الشفافية في خدمات زين كاش
شهدت السنوات القليلة الماضية تحولاً بارزاً في السلوك المالي للمواطن العراقي، بعدما خاضت المحافظ الإلكترونية وفي مقدمتها تطبيق زين كاش سباقاً مكثفاً لتغيير مفهوم التعاملات النقدية اليومية وتوفير البنية التحتية اللازمة للاقتصاد الرقمي المتنامي.
اقرأ المزيد
تطبيق المصرف العراقي الأول (FIB): هل يعكس مستقبل الصيرفة الرقمية في العراق حقاً؟
يُعتبر تطبيق FIB (First Iraqi Bank) أحد أبرز المصارف الرقمية بالكامل والمنصات المالية الذكية في العراق؛ حيث يجمع بين فتح الحسابات المصرفية الفورية، التحويلات المالية، الشراء عبر الإنترنت، والدفع الإلكتروني عبر كود الـ QR، مُقدماً تجربة حداثية تهدف لتعزيز الشمول المالي وتقليل الاعتماد على التعاملات النقدية التقليدية.
اقرأ المزيد
بَلي في العراق… خدمات متعددة، لكن ثقة الزبون تبدأ من معالجة شكواه
يقدم تطبيق (بَلي) خدمات تسهّل احتياجات المواطن اليومية، من حجز سيارات الأجرة والرحلات بين المحافظات وإلى المطار، إلى توصيل الطعام وشراء البطاقات والخدمات الرقمية.
اقرأ المزيد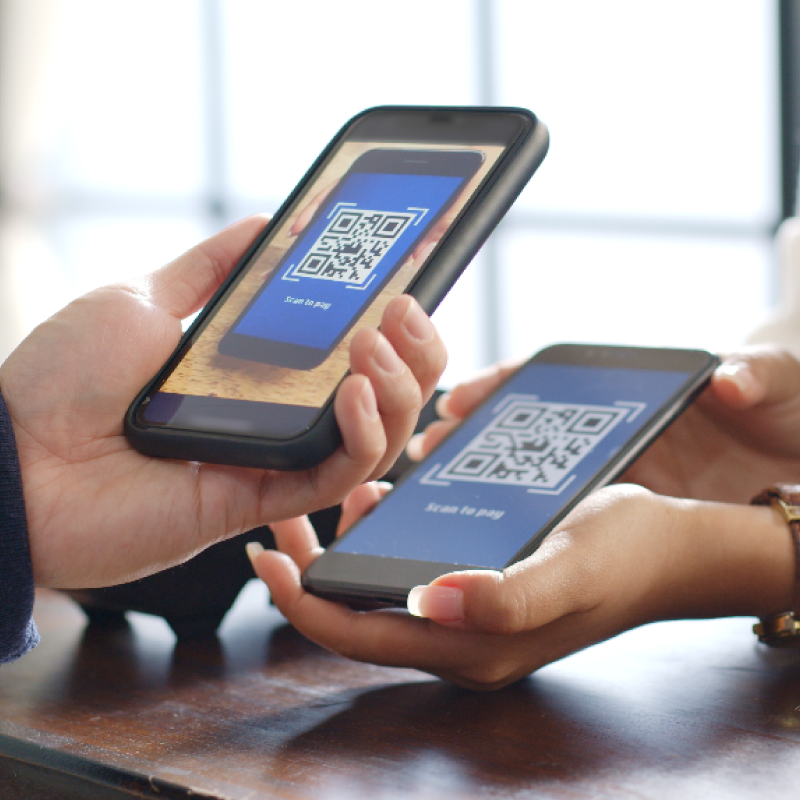
كيف تنتشر مدفوعات رمز QR في العراق، ولماذا تُعد الخيار الأسرع لتحويل التجار الصغار إلى الدفع الرقمي.
بينما كانت أجهزة نقاط البيع التقليدية تمثل لسنوات العائق الأكبر أمام قبول التجار للدفع الرقمي، بسبب تكلفتها وتعقيد إجراءات الحصول عليها، جاءت تقنية الدفع برمز الاستجابة السريع QR لتقدّم حلًا أبسط وأقل كلفة يناسب طبيعة السوق العراقية التي يغلب عليها التجار الأفراد والمحال الصغيرة.
اقرأ المزيد
كيف يشكل انتشار الهواتف الذكية في العراق محركًا أساسيًا لنمو خدمات الدفع الرقمي والفنتك.
يمثل الهاتف المحمول اليوم البوابة الأولى التي يتعرف من خلالها معظم العراقيين على الخدمات المالية الرقمية، متجاوزًا في كثير من الحالات مرحلة الحاسوب الشخصي أو الفرع المصرفي التقليدي، وهو ما يجعل فهم هذا الدور ضرورة لأي جهة تسعى لتطوير خدمة مالية رقمية ناجحة في السوق العراقية.
اقرأ المزيد
أهمية الأمن السيبراني لحماية العملاء والمؤسسات المالية في ظل التوسع الرقمي بالعراق.
مع كل خطوة يخطوها القطاع المصرفي والمالي العراقي نحو الرقمنة، يزداد حجم المخاطر السيبرانية المحتملة التي تهدد بيانات العملاء وأموالهم، وهو ما يجعل الأمن السيبراني ليس رفاهية تقنية بل شرطًا أساسيًا لاستمرار ثقة الجمهور في أي خدمة مالية رقمية جديدة.
اقرأ المزيد
من الداخل رحلة شركة بدأت ببطاقة وانتهت Qi Card بمنصة مالية رقمية
في أحد أيام الصيف قبل سنوات كنت أقف أمام أحد فروع مصرف حكومي في بغداد كان الوقت لا يزال مبكراً لكن الطابور بدأ يتشكل منذ ساعات الفجر رجل في الستين من عمره يمسك بيده ورقة صغيرة وموظف شاب ينظر إلى ساعته كل بضع دقائق وآخر يحمل معه قنينة ماء لأنه يعرف أن الانتظار قد يطول
اقرأ المزيد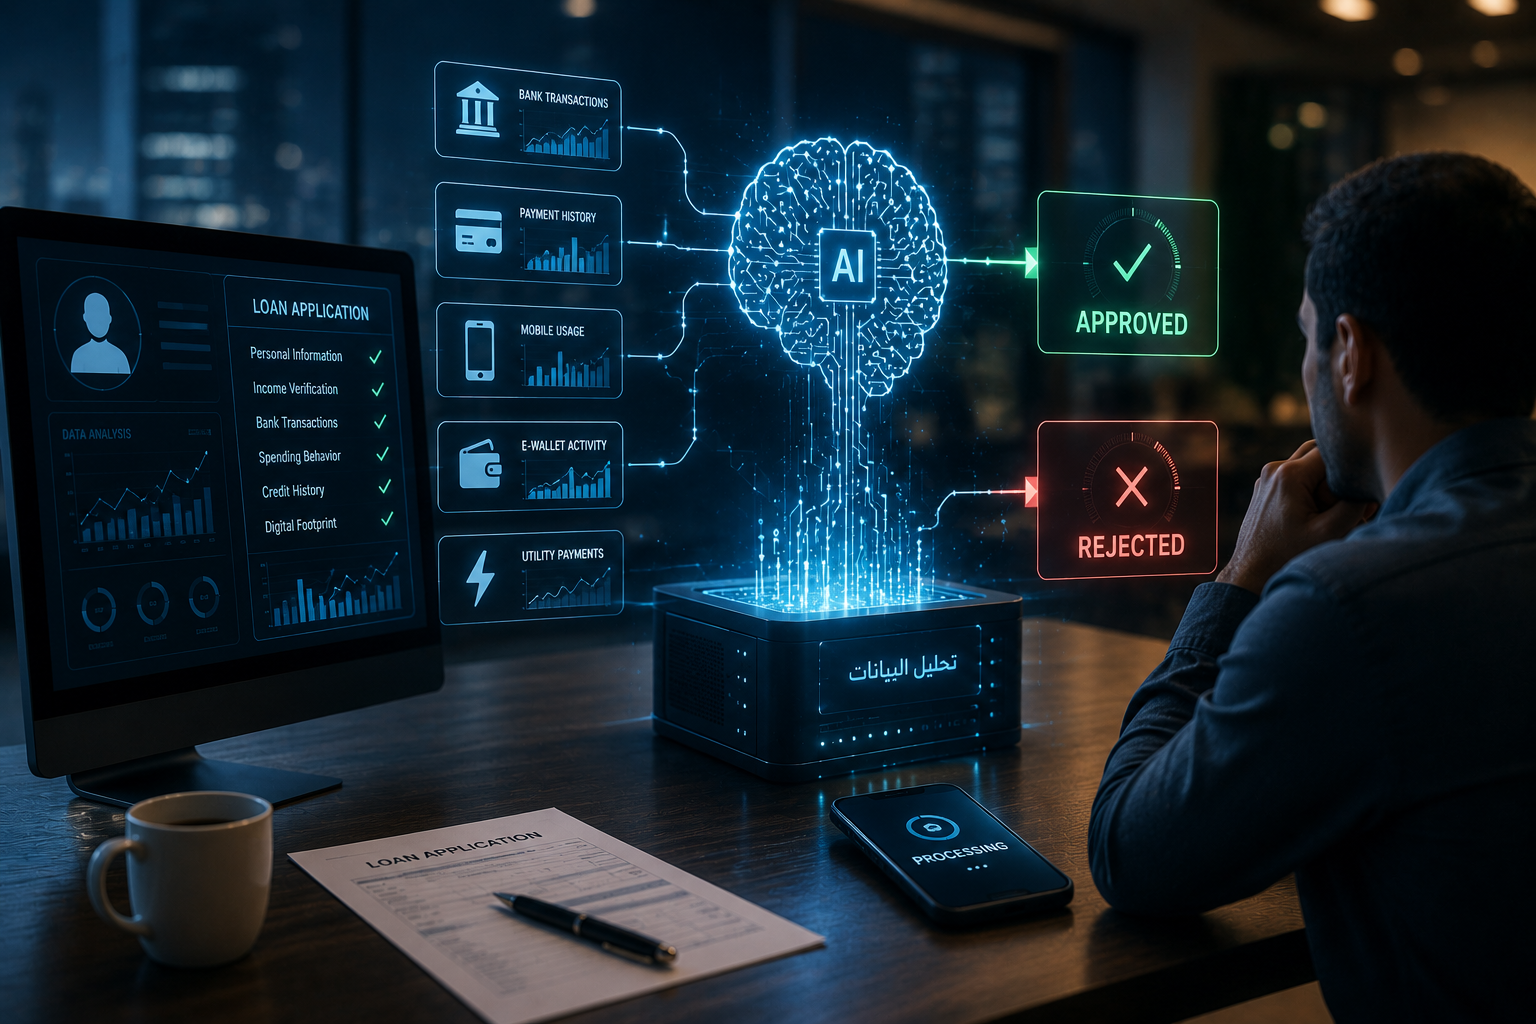
كيف يمكن أن يغير الذكاء الاصطناعي طريقة حصول العراقي على قرض مستقبلا؟
لنفترض أن شخصاً يحتاج إلى قرض لشراء سيارة أو تمويل مشروع صغير أو مواجهة ظرف طارئ اليوم تبدأ الرحلة عادة بجمع المستمسكات وإثباتات الدخل وتقديم الطلب وانتظار القرار وفي بعض الحالات قد تستغرق العملية أياما أو أسابيع قبل أن يعرف المتقدم ما إذا كان طلبه قد تمت الموافقة عليه أم لا
اقرأ المزيد
لماذا تتجه بعض الدول إلى البنوك الرقمية بالكامل
قبل سنوات قليلة فقط، كان وجود فرع مصرفي في كل منطقة يعد مؤشراً على قوة البنك وانتشاره أما اليوم، فقد بدأت هذه المعادلة تتغير في عدد متزايد من دول العالم فبدلاً من افتتاح المزيد من الفروع، تتجه بعض البنوك إلى إغلاقها وبدلاً من زيادة عدد الموظفين داخل الصالات المصرفية، تستثمر أكثر في التطبيقات والمنصات الرقمية وفي بعض الأسواق، ظهرت بنوك لا تمتلك أي فرع فعلي على الإطلاق، بل تعمل بالكامل عبر الهاتف الذكي والإنترنت هذا التحول يطرح سؤالاً مهماً: لماذا تتجه بعض الدول إلى البنوك الرقمية بالكامل؟ وهل يمكن أن يصبح هذا النموذج جزءاً من مستقبل القطاع المصرفي عالميا؟
اقرأ المزيد
هل يمكن لتقنيات الـ API أن تفتح باب الابتكار في القطاع المالي العراقي؟
شهد العراق في السنوات الأخيرة توسعًا كبيرًا في الخدمات المالية الرقمية، من الدفع الإلكتروني إلى المحافظ الرقمية والبنوك الرقمية، وهو تحول يغير طريقة تعامل الأفراد والشركات مع المال. وفي قلب هذا التحول، تظهر تقنيات الـ API (Application Programming Interface) كعنصر حيوي لتمكين الابتكار وتسريع التطور في القطاع المالي، مما يفتح فرصًا جديدة أمام الشركات الناشئة والبنوك التقليدية على حد سواء.
اقرأ المزيد
دور البلوك تشين في تطوير البنوك العراقية
مع تسارع التحول الرقمي في القطاع المالي، أصبحت تقنية البلوك تشين (Blockchain) واحدة من أهم الابتكارات التي يمكن أن تعيد تشكيل النظام المصرفي في العراق. فهذه التقنية لا تقتصر على العملات الرقمية، بل تمتد لتشمل تحسين العمليات البنكية، تعزيز الأمان، وزيادة الشفافية.
اقرأ المزيد
كيف تعمل أنظمة كشف الاحتيال المالي؟
مع التوسع السريع في الخدمات المالية الرقمية، أصبحت عمليات الاحتيال المالي أكثر تعقيدًا وتطورًا. ولهذا تعتمد البنوك وشركات التكنولوجيا المالية على أنظمة كشف الاحتيال المالي (Fraud Detection Systems) لحماية المستخدمين وتقليل الخسائر.
اقرأ المزيد
كيف تعمل المحافظ الإلكترونية؟ شرح خطوة بخطوة
أصبحت المحافظ الإلكترونية من أهم أدوات الدفع الإلكتروني في العالم، ومع تسارع التحول الرقمي في العراق والمنطقة، ازداد اعتماد الأفراد والشركات على هذه المحافظ لإجراء المدفوعات، تحويل الأموال، واستلام المستحقات بسهولة وسرعة. لكن رغم انتشارها، لا يزال كثيرون يتساءلون: كيف تعمل المحافظ الإلكترونية؟ وهل هي آمنة؟ وما الخطوات التي تمر بها المعاملة من لحظة شحن الرصيد إلى تنفيذ الدفع؟
اقرأ المزيد
التقنيات المالية المستخدمة في قروض المستهلك الرقمية
شهدت السنوات الأخيرة نموًا ملحوظًا في القروض الرقمية للمستهلكين ضمن قطاع التكنولوجيا المالية (Fintech). حيث أصبحت العديد من المؤسسات المالية والشركات الناشئة تقدم خدمات الإقراض عبر التطبيقات والمنصات الرقمية دون الحاجة إلى زيارة الفروع المصرفية.
اقرأ المزيد