التكنولوجيا المالية في العراق: كيف يُفكك تطبيق "سوبر كي" بيروقراطية السلف المصرفية؟
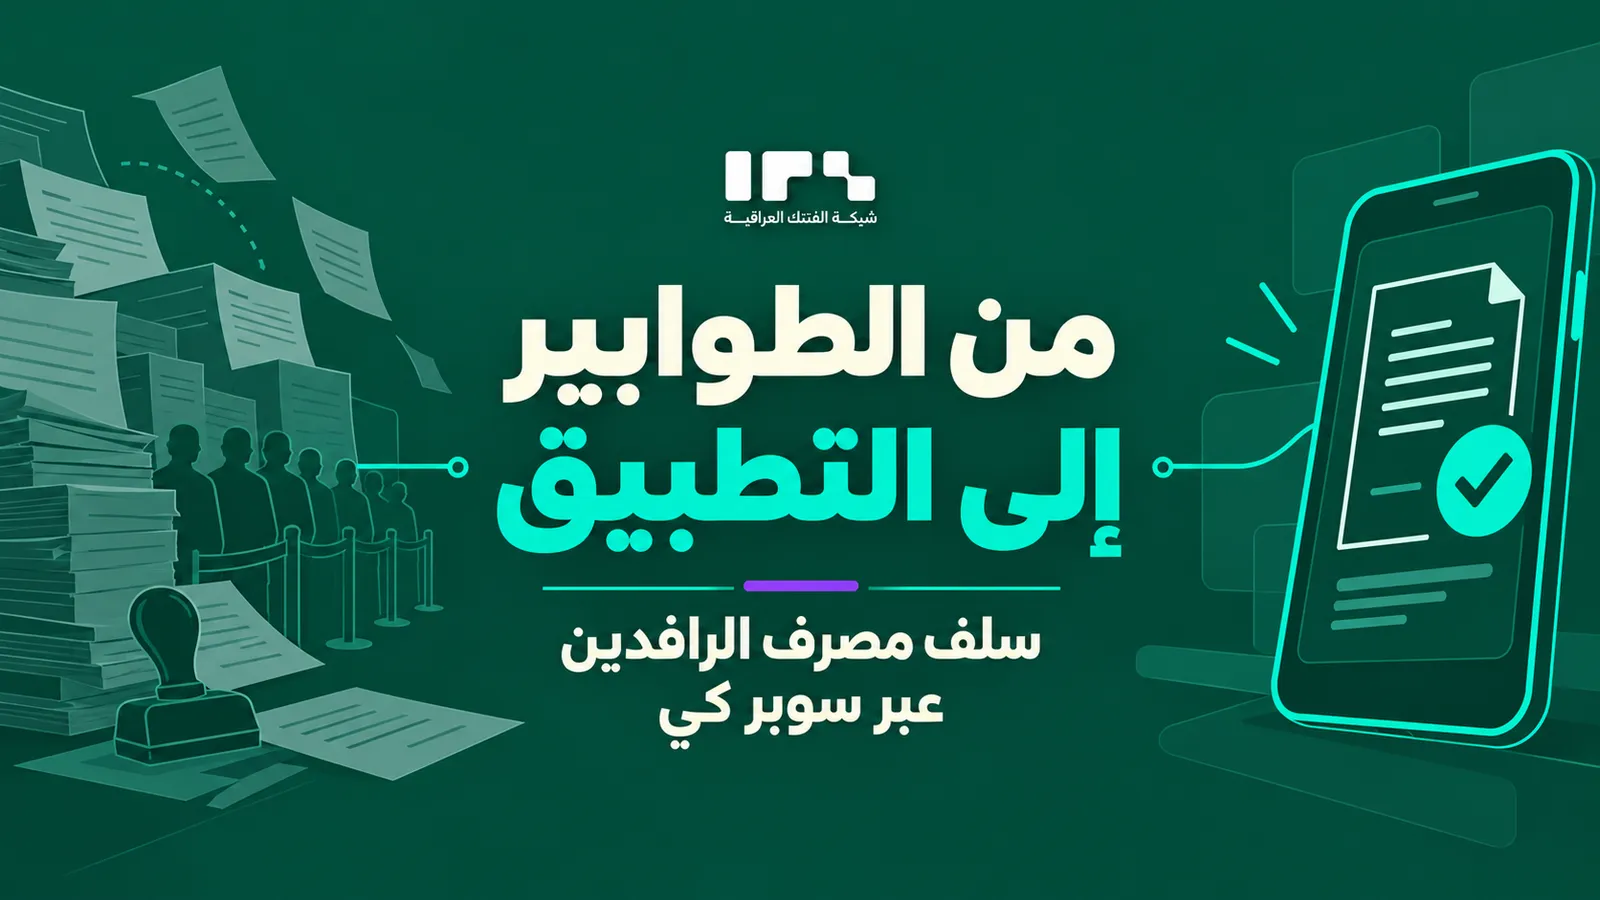
أعلنت وزارة المالية ومصرف الرافدين عن إطلاق خدمة السلف المالية للموظفين والمتقاعدين عبر تطبيق "سوبر كي". يُحلل هذا المقال كيف تسهم أدوات التكنولوجيا المالية (FinTech) في تفكيك البيروقراطية، وإلغاء الوساطة والفساد الإداري، وتحقيق الشمول المالي وتيسير حياة المواطنين في العراق.
كيف تُفكك التكنولوجيا المالية بيروقراطية العقود؟ قراءة في خطوة مصرف الرافدين عبر "سوبر كي"
إذا أردت أن تفهم كيف يمكن للتكنولوجيا المالية (FinTech) أن تُحدث ثورة هادئة في مجتمع ما، فلا تنظر فقط إلى وادي السيليكون أو لندن، بل انظر إلى اللحظة التي يقرر فيها أقدم وأكبر مصرف حكومي تقليدي في العراق اختصار طوابير الانتظار الطويلة في تطبيق هاتف ذكي.
أعلنت وزارة المالية ومصرف الرافدين عن إطلاق خدمة السلف الماليّة للموظفين والمتقاعدين عبر تطبيق "سوبر كي" (SuperQi) بواقع 5,000 طلب لكل دفعة يومية. قد يبدو هذا الخبر للوهلة الأولى مجرد "تحديث خدمة إدارية"، لكنه في الحقيقة يُجسّد تحولاً مفصلياً في الفلسفة المصرفية العراقية: الانتقال من المعاملات الورقية المنهكة إلى الخدمات المصرفية القائمة على المنصات (Platform Banking).
1. قتْل البيروقراطية بالرموز البرمجية (Code vs. Bureaucracy)
لستينات من القرن الماضي، كانت الخدمة المصرفية تُعرَّف بالـ "مكان" الذي تذهب إليه وتستنزف فيه ساعات من يومك بين التوقيعات، الأختام، والاستعلامات اليدوية. لكن المعاملات الورقية لا تخلق نظاماً محكماً، بل تخلق البيروقراطية، والبطء، والفرص الناعمة للفساد الإداري.
عندما ينتقل تقديم السلفة إلى تطبيق ذكي مثل "سوبر كي"، فإن الأتمتة تقوم بالآتي:
إلغاء العنصر البشري المزاجي: خوارزميات التدقيق والاستعلام الائتماني الإلكتروني لا تجامل ولا تحابي، بل تطبق الشروط بسرعة وعدالة.
إلغاء السمسرة: تحذير المصرف من "الوسطاء والمتطفلين" يوضح كيف تقتل الشفافية الرقمية سوق السماسرة الذين يقتاتون على صعوبة المعاملات التقليدية.
"التكنولوجيا المالية لا تُحوّل المعاملات إلى أرقام فحسب، بل تُعيد للمواطن كرامته ووقت حياته الثمين الذي كان يُهدر في الطوابير."
2. نظام الدفعات (5,000 طلب): أسلوب الشراكة الذكية والمرونة المصرفية
قد يتساءل البعض: لماذا تحديد التقديم بـ 5,000 طلب لكل دفعة؟
من منظور التكنولوجيا المالية الذكية، هذا ليس تقييداً، بل هو إدارة محترفة للأحمال (Load Management) واستراتيجية لمعالجة البيانات الضخمة دون إسقاط الخوادم أو إرباك موظفي التدقيق.
إنها مرحلة انتقالية متقدمة بين:
الأنظمة الموروثة (Legacy Systems): التي تتطلب تدقيقاً وثائقياً وإجراءات ائتمانية حذرة.
السرعة الرقمية (Digital Velocity): التي تضمن إيداع المبالغ فورياً وبشكل يومي ومتتابع لحسابات المستحقين.
هذه الشراكة بين المؤسسة الحكومية (مصرف الرافدين) وبنية الفينتك المتقدمة (سوبر كي) تعكس مفهوم "البنك المفتوح" (Open Banking) في أبهى صوره المحلية.
3. الشمول المالي الإنساني: حين تصبح التكنولوجيا خادماً للبشر
الهدف النهائي للتكنولوجيا المالية ليس مجرد كتابة أسطر برمجية أنيقة، بل هو الشمول المالي (Financial Inclusion).
عندما يتمكن متقاعد أو موظف في أقصى المحافظات العراقية من طلب سلفته بنقرة زر وهو يجلس في بيته، وتصل الأموال مباشرة إلى بطاقته الذكية، فإننا نكون قد حققنا الأهداف التالية:
تحسين جودة الحياة: تقليل الجهد البدني والنفسي والتكاليف المادية للتنقل.
دمج الاقتصاد النقدي بالاقتصاد الرقمي: زيادة ثقة المواطن بالبطاقات الإلكترونية والعمليات اللانقدية (Cashless Society).
تسريع الدورة الاقتصادية: تدفق السيولة بشكل يومي وسلس في السوق المحلي دون اختناقات.
كلمة أخيرَة: المستقبل ينتمي للمؤسسات المبتكرة
إن خطوة وزارة المالية ومصرف الرافدين ليست مجرد تيسير لسلفة مالية، بل هي دليل واضح على أن البيروقراطية ليست قضاءً وقصراً، بل هي نتيجة غياب الأدوات المناسبة. وبمجرد إدخال حلول الفينتك (FinTech Solutions)، تذوب التعقيدات لصالح المواطن.
العراق اليوم يضع قدمه بثبات على خريطة الابتكار المالي في المنطقة، والرهان القادم هو تحويل كافة الخدمات المالية الحكومية إلى تجارب رقمية سلسة، إنسانية، ومتاحة للجميع