آسياسيل وآسيا باي: تحليل شامل للإيجابيات والسلبيات في الدفع الرقمي بالعراق
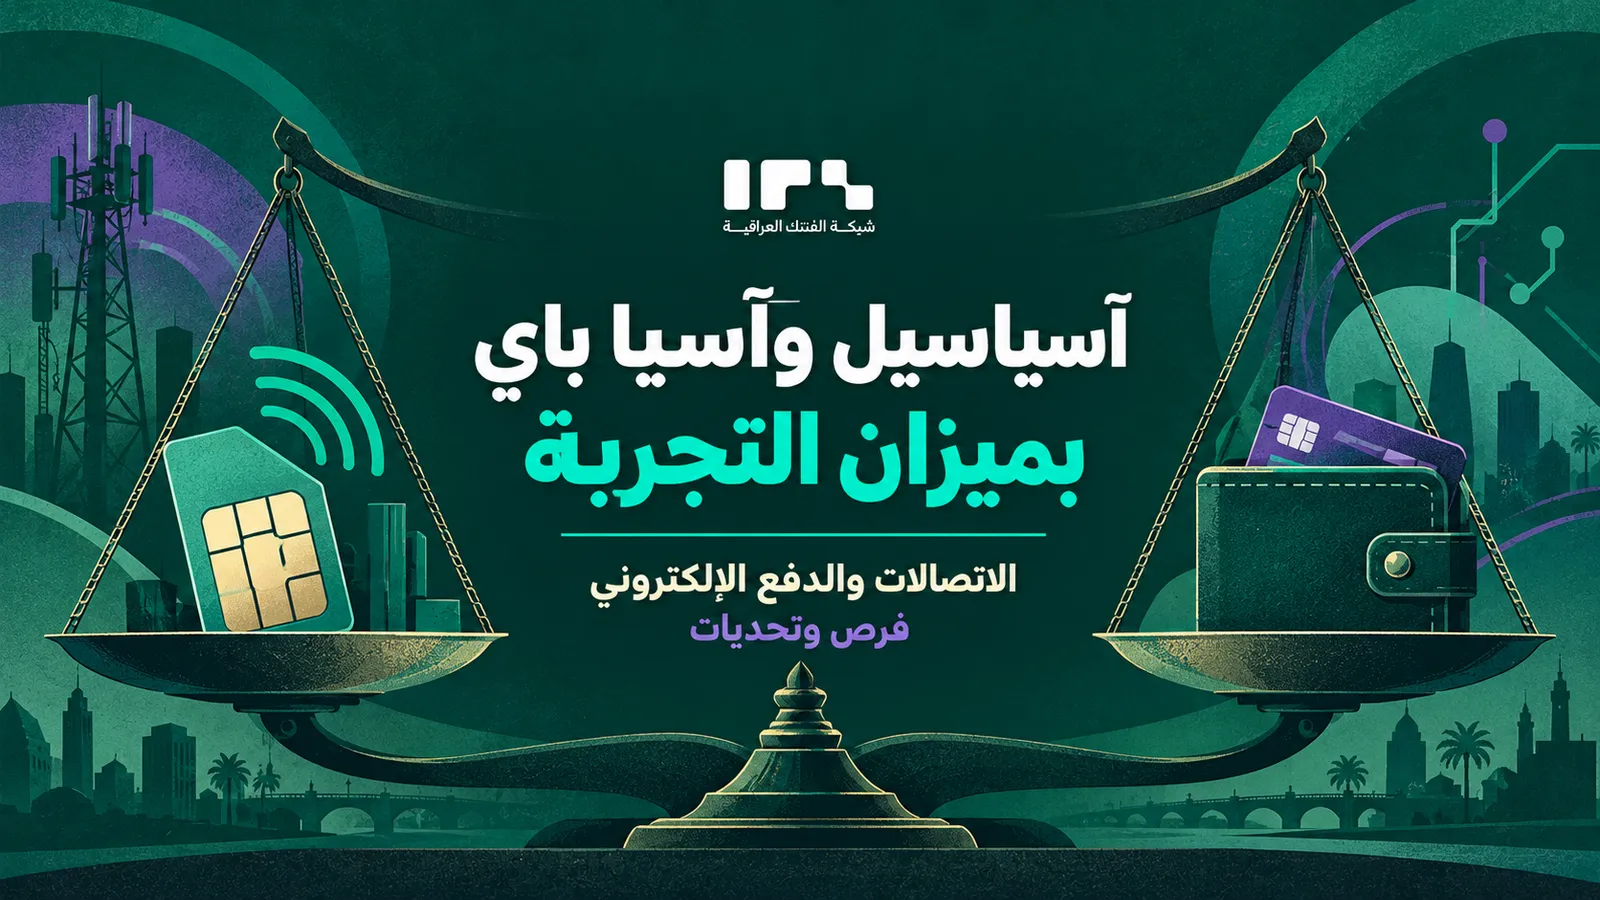
يستعرض هذا المقال تحليلاً موازناً بين إيجابيات وسلبيات استخدام آسياسيل وآسيا باي في العراق، ناقشاً الشمول المالي وأتمتة المعاملات من جهة، وارتفاع العمولات وتحديات المعاملات المعلقة والدعم الفني من جهة أخرى.
بين خدمات الاتصالات والدفع الإلكتروني: ميزان الإيجابيات والسلبيات في نموذج “آسياسيل” و"آسيا باي"
التاريخ: 24 تشرين الأول 2026
في أسواق الاقتصاد الرقمي الناشئة، لا يُقاس نجاح شركات الاتصالات بقدرتها على توفير التغطية والمكالمات فقط، بل بمدى قدرتها على تحويل قاعدة مشتركيها إلى منظومة معاملات مالية مستقرة وعادلة.
يمثل التكامل بين تطبيق “آسياسيل” (Asiacell) ومحفظة “آسيا باي” (AsiaPay) المرخصة من البنك المركزي العراقي نموذجاً محلياً لظاهرة (Telco-FinTech). هذا النموذج يحمل في طياته إيجابيات ملموسة تفتح آفاق الشمول المالي، لكنه يقابل في الوقت ذاته بسلبيات وتحديات تشغيلية وهيكلية تؤثر مباشرة على ثقة المواطن.
أولاً: الإيجابيات (الفرص ومحركات التحول الرقمي)
الوصول المباشر وتسهيل المعاملات:
تمتلك شركات الاتصالات قاعدة جماهيرية واسعة لا تملكها معظم البنوك التقليدية. يتيح التطبيق تحويل الهاتف الذكي إلى منفذ مالي لإدارة الرصيد، شحن الاشتراكات، وتسديد الفواتير بنقرة زر، مما يقلل الحاجة لمراجعة مراكز البيع ومنافذ التعبئة التقليدية.
تعزيز الشمول المالي وتقليل النقد (Cashless):
تمنح محفظة “آسيا باي” خيارات الإيداع والسحب، والتحويل بين المحافظ، وإصدار بطاقات ماستركارد (افتراضية وفعلية). هذه الأدوات تفتح أبواب الشراء الإلكتروني والتجارة الرقمية أمام فئات واسعة من المواطنين ممن لا يمتلكون حسابات مصرفية.
أتمتة العمليات وتقليل البيروقراطية:
تسهم المعاملات المالية المباشرة عبر المحفظة الإلكترونية في تقليل التعاملات الورقية والحد من الاعتماد على الوسطاء، مما يرفع من سرعة إنجاز المدفوعات اليومية للتجار والأفراد.
ثانياً: السلبيات (العوائق والتحديات التشغيلية)
ارتفاع العمولات ورسوم السحب (Cash-Out Fees):
تُعد العمولات المفروضة عند تحويل الأموال أو سحب النقد من الوكلاء والمنافذ مرتفعة نسبياً مقارنة بالبدائل المصرفية، وهو ما يمثل عبئاً إضافياً على الفئات محدودة الدخل ويقلل من جاذبية الاعتماد الكلي على المحفظة.
أزمة المعاملات المعلقة (Failed Transactions):
عند حدوث انقطاع في الشبكة أو بطء في الخوادم، قد تُقتطع المبالغ من المحفظة دون وصولها إلى الطرف المستلم. وما يفاقم هذه السلبية هو بطء إجراءات إعادة الأموال (Refund)، مما يربك المعاملات اليومية للزبائن.
ضعف استجابة الدعم الفني وتقاسم المسؤولية:
عند حدوث خلل تقني، يجد المستخدم نفسه في دوامة بين خدمة عملاء شركة الاتصالات ووكلائه المعتمدين، مما يتسبب في تجربة مستخدم معقدة تُعيد إنتاج البيروقراطية ولكن بقالب رقمي.
محدودية القبول لدى التجار (Merchant Acceptance Gap):
رغم وفرة المحافظ، ما زال غالبية التجار والمحال في السوق المحلي يفضلون التعامل بالنقد الورقي، مما يجبر المواطن في نهاية المطاف على سحب أمواله كاش وتحمل عمولة إضافية بدلاً من الشراء الرقمي المباشر.
"التكنولوجيا المالية لا تُقاس بمدى كثرة الأيقونات في واجهة التطبيق، بل بمدى سلاسة وسرعة حل المشكلات عندما تفشل المعاملة ويحتجز المبلغ."
خلاصة
إن نموذج الجمع بين الاتصالات والدفع الإلكتروني عبر “آسياسيل” و"آسيا باي” يمثل خطوة جادة نحو تقليل الاعتماد على النقد في العراق. إلا أن كفة الإيجابيات لن ترجح بشكل كامل إلا إذا تم معالجة كفة السلبيات؛ وذلك من خلال خفض العمولات، وتسريع استرداد المبالغ المعلقة، وبناء بيئة تجارية تتيح استخدام المحفظة في الشراء المباشر دون الحاجة إلى الكاش.